Mit Banken verhält es sich wie mit Tolstois Familien: Die guten ähneln sich alle, jede schwache ist auf ihre eigene Weise schwach. Darin liegen der Reiz des Sektors und die Herausforderung der Analyse. Banken sind inhärent fragile Konstrukte, weshalb jeder Bankenanalyst sein eigenes Idealbild mit sich herumträgt, an dem er einzelne Institute misst und auf dessen Grundlage er letztlich entscheidet, wo in der Kapitalstruktur er investieren würde.
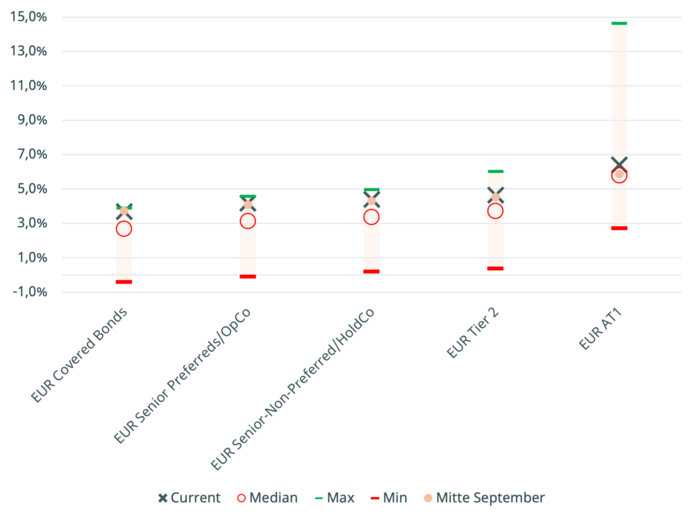
An Instrumenten mangelt es dabei nicht: von Covered Bonds über Senior Preferreds, Senior Non-Preferreds und OpCo-/HoldCo-Senioranleihen bis hin zu Tier 2 und Additional Tier 1. Die Risikoprämien sind niedrig, die Gesamtrenditen jedoch weiterhin attraktiv. Worin unterscheiden sich die einzelnen Regionen? Welche Instrumente sind aus welchen Gründen im aktuellen Umfeld besonders interessant – und welche könnten es künftig wieder werden?
Nicht alle Banken sind gleich. Zwar betreiben die meisten Institute das klassische Kreditgeschäft, doch unterscheiden sie sich teils erheblich in ihrer Ausrichtung, Kundenstruktur und Risikoneigung. Während einige Banken vor allem vom zinsgetriebenen Kredit- und Einlagengeschäft leben, erwirtschaften andere einen größeren Teil ihrer Erträge über Provisionen aus Investment Banking, Vermögensverwaltung oder Private Banking.
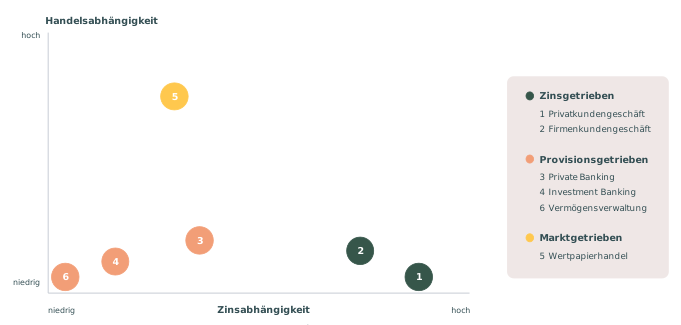
Gerade im Investment Banking sind die Erträge häufig zyklisch und stark von den Kapitalmärkten abhängig. Deshalb haben viele große Banken ihr Geschäftsmodell in den vergangenen Jahren breiter aufgestellt und stabile Ertragsquellen wie Asset & Wealth Management ausgebaut. Für Investoren sind insbesondere Institute mit einer diversifizierten Ertragsbasis und mehreren komplementären Geschäftsbereichen interessant.
Erträge im Wertpapierhandel sind in der Breite stark volatilitäts- und aktivitätsgetrieben, während das Emissionsgeschäft sowie die M&A- und IPO-Beratung naturgemäß zyklisch sind. Demgegenüber ist die Ertragsentwicklung im Kreditgeschäft aufgrund des Zinsniveaus und der Kurvendynamik tendenziell besser planbar.
Aus Kreditorensicht ist die konsistente Ertragskraft einer Bank deshalb so relevant, weil sie die „First Line of Defence“ bildet: Verdient die Bank durch ihr operatives Geschäft ausreichend Geld, kann sie entsprechende Rückstellungen bilden und Risikovorsorge betreiben, ohne ihre Kapitalisierung übermäßig belasten zu müssen. In diesem Zusammenhang ist auch die Kostenseite relevant. Institute mit einem breiten Dienstleistungsangebot im Investment Banking, Asset & Wealth Management oder Wertpapierhandel weisen tendenziell höhere Kostenstrukturen auf, die insbesondere in Phasen niedriger Aktivität auf der Profitabilität lasten. Eine stringente Kostenkontrolle ist daher ebenso wichtig, sollte jedoch stets in Relation zum jeweiligen Geschäftsfokus betrachtet werden.
Die Kennzahl, der im aktuellen Umfeld jedoch besondere Aufmerksamkeit gilt, ist die Nettozinsmarge. Das allgemeine Zinsniveau ist für Banken zwar von großer Bedeutung, ebenso wichtig sind jedoch die Richtung und die Elastizität der Einlagenkosten. Viele Banken steuern ihr Zinsrisiko aktiv über ihre Kreditbücher und versuchen, möglichst ein strukturelles Delta zu schaffen, bei dem sie bei steigenden Zinsen auf der Aktivseite proportional stärker verdienen, als ihre Finanzierungskosten auf der Einlagenseite steigen.
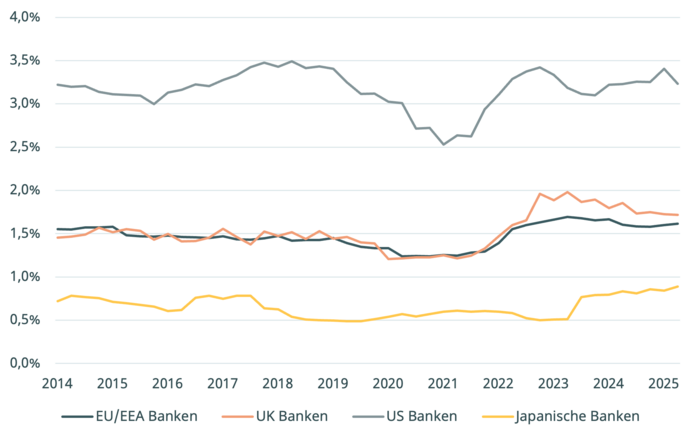
In Japan sind die Nettozinsmargen aufgrund der jahrelangen Niedrigzinspolitik am niedrigsten. Diese Phase findet nun jedoch ein Ende, und mit den Zinsanhebungen dürften auch die Margen japanischer Banken zunehmen. Zusätzlich sorgen die Fiskalsorgen rund um den Staat für eine zunehmend steilere Zinskurve, wodurch sich die Verzinsung neuer Darlehen verbessert und die Ertragsseite weiteren Rückenwind erhält. Ähnlichen Rückenwind dürfte die Entwicklung in Europa bieten, wo die EZB die Zinsen inzwischen wieder angehoben hat und weitere Schritte folgen könnten. Fraglich ist allerdings, wie dauerhaft dieses höhere Zinsniveau sein wird, sodass sich der positive Effekt perspektivisch auch wieder umkehren könnte. In diesem Zusammenhang spielt das sogenannte Deposit Beta eine besonders wichtige Rolle. Können Banken die temporären Zinserhöhungen nur teilweise an ihre Einleger weitergeben, profitieren sie auf der Aktivseite stärker vom höheren Zinsniveau, ohne dass ihre Finanzierungskosten im gleichen Maße steigen.
Innerhalb Europas fallen die Effekte unterschiedlich aus. In Frankreich belasten staatlich regulierte Sparprodukte die Nettozinsmargen, weshalb Banken dort stärker auf Geschäftsfelder außerhalb des klassischen Kreditgeschäfts setzen. Auch Einlagenwettbewerb und Sparverhalten prägen die Margen: Institute in Teilen der europäischen Peripherie profitieren von geringerem Wettbewerb, während US-Banken durch höhere Einlagenzinsen steigende Finanzierungskosten tragen. Das kann trotz Kreditwachstum auf die Nettozinsmarge drücken.
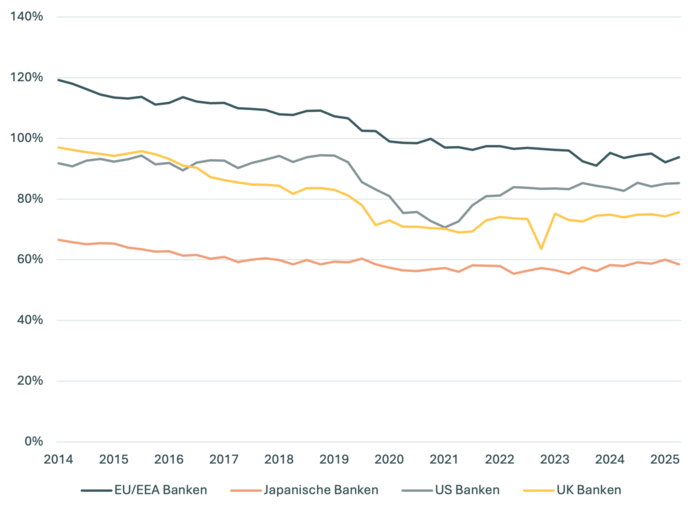
Größe zahlt sich in diesem Umfeld daher häufig aus. Denn entscheidend für profitables Kreditwachstum sind für jede Bank die Stabilität ihrer Einlagenbasis und deren Pricing. Solange eine Bank über mehr Einlagen verfügt, als sie an Krediten vergeben hat, und diese Einlagen zu stabilen Konditionen finanziert werden können, kann sie durch zusätzliches Kreditwachstum sowohl ihr Einkommen als auch ihre Marge steigern.
Dies ist derzeit in nahezu allen größeren Wirtschaftsräumen der Fall, wobei insbesondere innerhalb Europas erhebliche regionale Unterschiede bestehen. Skandinavische Banken weisen beispielsweise häufig ein geringeres Einlagenvolumen im Verhältnis zu ihrem Kreditbuch auf, während Banken in Kerneuropa tendenziell über eine deutlich stärkere Einlagenbasis verfügen.
Die Kreditvergabe bringt uns zum nächsten Punkt und zugleich zum dominierenden Risiko einer Bank auf der Aktivseite: dem Kreditrisiko beziehungsweise, allgemeiner gefasst, der Asset-Qualität. Banken performen in einem stabilen ökonomischen Umfeld am besten. Da sie jedoch inhärent fragile Konstrukte sind, können bereits leichte Sorgen – nicht ausschließlich, aber häufig in erster Linie hinsichtlich der Asset-Qualität, die gesamte Kapitalstruktur unter Druck bringen oder eine Bank im Extremfall schnell zu Fall bringen. Doch dazu später mehr.
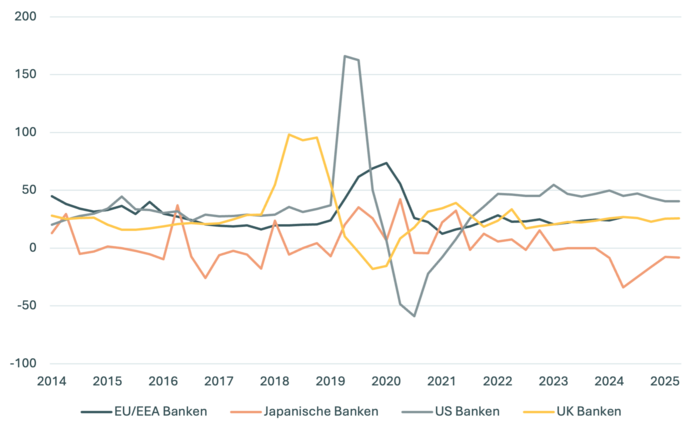
Banken verfügen über eine vergleichsweise geringe Kapitaldecke, weshalb die Qualität und Diversifikation ihres Kreditbuchs für Anleiheinvestoren besonders wichtig sind. Ein wichtiger Indikator ist die „Cost of Risk“, also die Risikovorsorge für potenzielle Kreditausfälle. Da diese über die Gewinn- und Verlustrechnung gebildet wird, können profitable Banken schneller Reserven aufbauen. Während viele Institute während der Pandemie hohe Rückstellungen bildeten, wurden diese anschließend unterschiedlich schnell wieder aufgelöst. Europäische Banken verfolgen dabei häufig das Ziel, die Risikovorsorge möglichst stabil und vorhersehbar zu halten.
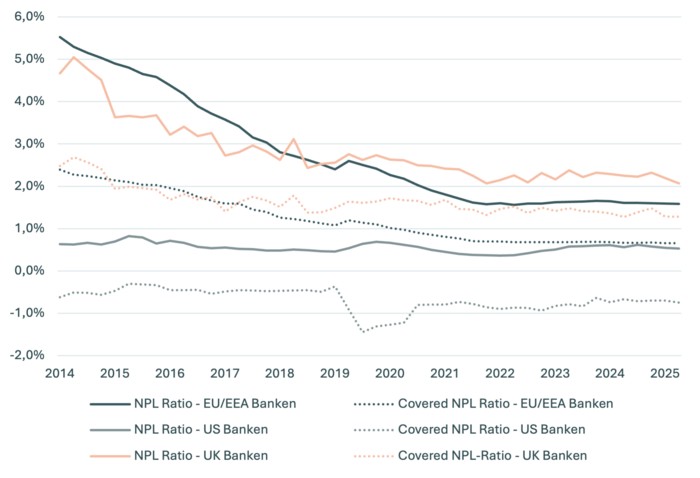
In schwierigen Phasen geraten schwächere Kreditnehmer schneller in Verzug; bleiben Zahlungen mehr als 90 Tage aus, gelten die Kredite als Non-Performing Loans (NPLs). Diese können Kapitalisierung und Profitabilität belasten, wenn sie später abgeschrieben werden müssen. Entscheidend sind daher Höhe, Entwicklung und Struktur der NPL-Bestände sowie die vorhandene Risikovorsorge, gemessen etwa an der NPL-Coverage-Ratio. Viele Banken konnten ihre Problemkredite in den vergangenen Jahren deutlich reduzieren. Aktuelle Sorgen betreffen vor allem einzelne Segmente, während vorhandene Risikovorsorgepuffer mögliche Abschreibungen vielfach abfedern sollten.
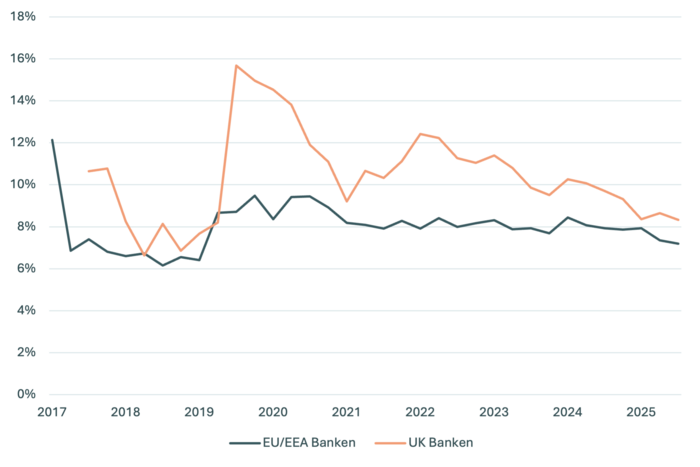
Stage-2-Kredite liefern einen weiteren Frühindikator für die Kreditqualität. Sie haben sich seit Vergabe deutlich verschlechtert, gelten aber noch als „performing“. Auch wenn die Klassifizierung je nach Bank variiert, lässt ihre Entwicklung Rückschlüsse auf mögliche Belastungen im Kreditbuch zu. Auf Makroebene sind derzeit keine größeren Verschlechterungen erkennbar; in Großbritannien hat sich der Trend nach Pandemie und Energiekrise sogar verbessert. Entscheidend bleibt jedoch die Analyse einzelner Institute. Besondere Aufmerksamkeit verdienen künftig Immobilien, kleine und mittelständische Unternehmen sowie wenige Banken mit größerem Leveraged-Finance-Exposure mit Bezug auf den Private Credit Markt. Insgesamt erscheinen mögliche Belastungen aus heutiger Sicht beherrschbar.
Etwas vereinfacht gesprochen besteht die Aufgabe einer Bank darin, Kreditrisiko einzugehen, um eine Volkswirtschaft mit den notwendigen Finanzierungen zu versorgen, damit Unternehmen und Privatpersonen Investitionen tätigen und damit Wachstum ermöglichen können. Die Wahrnehmung des Kreditrisikos durch den Markt ist jedoch stark zyklisch. Umso wichtiger ist das Vertrauen in das Management und dessen Fähigkeit, das Kreditbuch vernünftig durch den Zyklus zu steuern. Wird dieses Vertrauen entzogen, kann sich die Situation sehr schnell zuspitzen, wie das erste Quartal 2023 mit der Silicon Valley Bank und Credit Suisse gezeigt hat. So sehr Regulatoren auch Mindestanforderungen an die Liquidität vorgeben und Banken diese einhalten müssen, um Stressphasen überstehen zu können, gibt es so etwas wie eine „leichte Liquiditätskrise“ kaum. Credit Suisse wies mit die höchsten Liquiditätskennzahlen unter den globalen Großbanken auf und geriet dennoch innerhalb sehr kurzer Zeit in ernsthafte Schwierigkeiten.
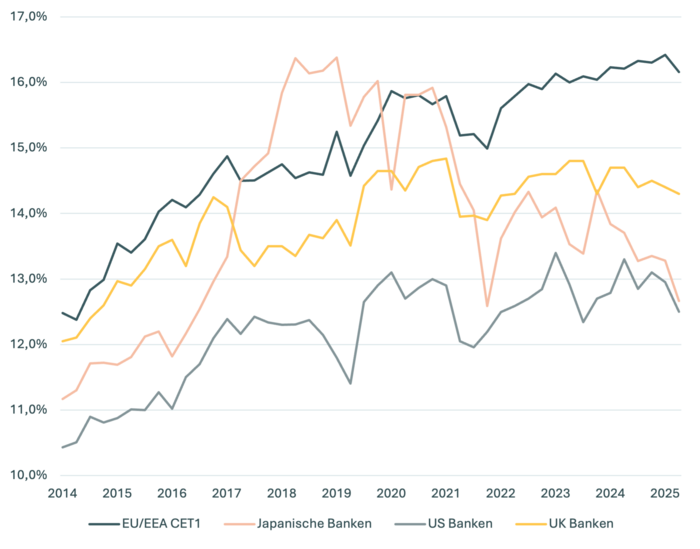
Der primäre Fokus des Marktes liegt auf der Kapitalisierung, wobei Banken nur selten allein aufgrund einer unzureichenden Kapitalisierung in Schwierigkeiten geraten. Im Folgenden geht es um die einfache und zugleich aussagekräftige CET1-Quote, eine umfangreiche Analyse von MREL- und TLAC-Kennzahlen wird hier bewusst ausgeklammert.
Die CET1-Ratio misst die Kapitalisierung einer Bank im Verhältnis zur Risikoneigung ihrer Aktivseite. Seit der Basel-Regulierung haben Banken ihre Kapitalbasis deutlich gestärkt und verfügen heute in den meisten Regionen über komfortable Puffer gegenüber regulatorischen Anforderungen. Teilweise erlaubt dies wieder aktionärsfreundlichere Ausschüttungen, etwa durch höhere Dividenden oder Aktienrückkäufe. Entscheidend bleibt jedoch weniger die absolute Kapitalisierung als der Abstand zu den regulatorischen Mindestanforderungen.
Regulatorisch zeichnet sich in den wichtigsten Jurisdiktionen eher Entlastung als Verschärfung ab: In den USA fällt das Basel-Endspiel milder aus, die Bank of England hat Vorgaben gelockert, und in Europa fordern Großbanken ein Moratorium für zusätzliche Belastungen. Für Anleiheinvestoren ist vor allem die Zukunft von AT1-Instrumenten relevant. Die EZB prüft stärkere Verlustbeteiligungsmerkmale, während Australien AT1 bereits abgeschafft hat. In Europa gilt ein solcher Schritt derzeit als unwahrscheinlich; mögliche Änderungen dürften mit langen Übergangsfristen und Bestandsschutz erfolgen.
Ein zweiter, bislang weniger beachteter Strang betrifft die Aktivseite. Die Leverage Ratio behandelt Aktiva weitgehend unabhängig von ihrer Risikogewichtung und benachteiligt damit insbesondere niedrig gewichtete Vermögenswerte wie Staatsanleihen. In den USA wirkt die rekalibrierte Leverage Ratio wieder stärker als Auffanglinie, im Vereinigten Königreich wird eine Herausnahme von Gilts aus bestimmten Berechnungen diskutiert, und der Basler Ausschuss hat die Risikogewichtung von Staatsanleihen bislang nicht grundlegend geändert. Heimische Staatsanleihen bleiben damit vielfach mit null Prozent Risikogewicht angesetzt. Eine Pflicht, mehr Staatsanleihen zu halten, entsteht daraus nicht; die regulatorischen Kosten sinken jedoch. Für die Ertragsseite ist das positiv, für das Risikoprofil zweischneidig: Größere Anlagebücher verlängern das Zinsrisiko und verstärken die Verflechtung zwischen Banken und Staaten. In einem unsicheren fiskalischen Umfeld kann dies die Volatilität im Bankensektor erhöhen.
Fundamental sind Banken global so gut aufgestellt wie seit Jahren nicht mehr. Die Profitabilität verbessert sich im aktuellen Umfeld stetig, die Asset-Qualität ist gut, ebenso die Kapitalisierung und der allgemeine Branchentrend. Damit sind grundsätzlich alle Instrumente entlang der Kapitalstruktur investierbar. Aus unserer Sicht ist der Sektor jedoch hinsichtlich der Risikoprämien – relativ zu Bundesanleihen – nahezu auf Perfektion gepreist. Anders gesagt: Man kauft im Wesentlichen das Fortbestehen der aktuellen Situation, während die Margin of Error gering ist. Diese Annahme ist keineswegs unplausibel, birgt jedoch insbesondere bei AT1- und Tier-2-Instrumenten im Falle exogener Schocks erhebliche Risiken. So führte die Volatilität der letzten Wochen an den Staatsanleihemärkten auch zu kleineren Verwerfungen im AT1-Bereich, welche durchaus jenseits französischer Banken andere aus Kerneuropa interessanter werden ließ.
Mit Blick auf das Idealbild einer Bank gibt es viele kleinere, spannende Institute, die in ihren jeweiligen Nischen sehr gut agieren. Bei den derzeit niedrigen Risikoprämien können vor allem regional und über verschiedene Geschäftssegmente hinweg breit diversifizierte Banken interessant sein. Sie sollten operativ konsistent aufgestellt sein, über eine eher zinsgetragene Ertragsbasis verfügen und ihr Kreditbuch konservativ managen.